







Өнім бойынша жылдам навигация
Баға ұсынысын алу
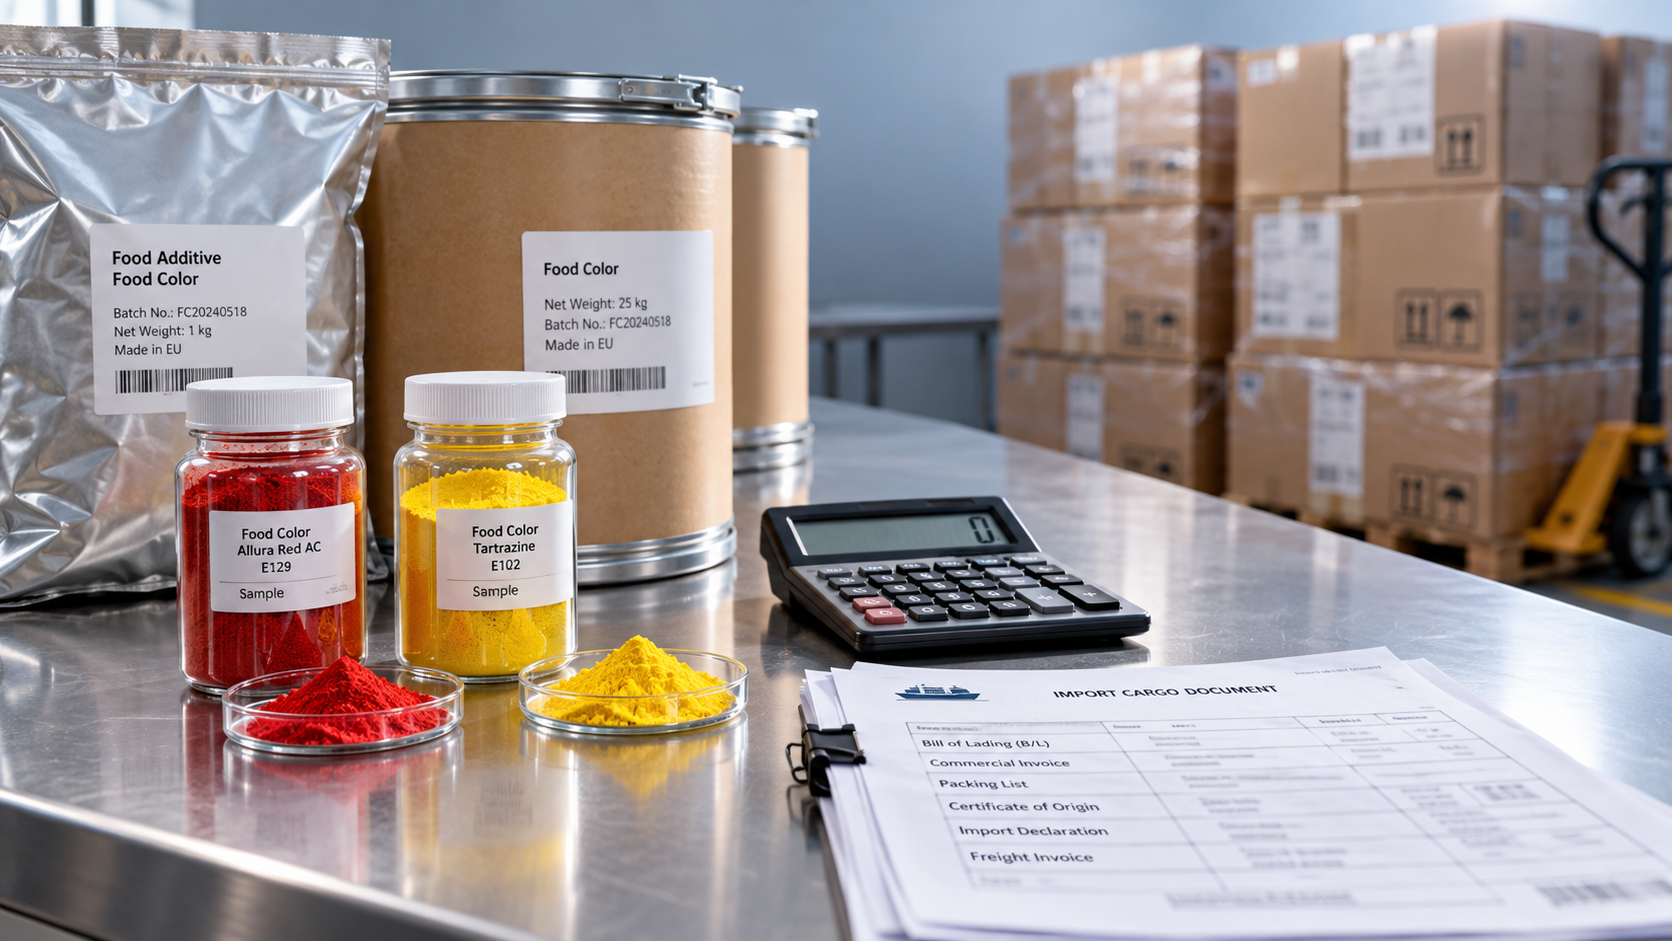
Импортталатын тағамдық бояғыштардың құнына жеткізуші бағасы және жарамды материалды қабылдау қоймасына жеткізуге қажетті барлық қосымша шығындар кіреді. Тасымалдау мен кедендік баж — осы есептің бір бөлігі ғана. Сақтандыру, кедендік ресімдеу, терминал алымдары, ішкі тасымалдау және өтелмейтін салықтар да бір килограмның түпкілікті құнына әсер етеді. Өтелетін импорттық салықтар бойынша ақша ағынын бөлек есептеу қажет, өйткені кедендік ресімдеу кезінде төленген сома қорлардың өзіндік құны ретінде танылатын түпкілікті сомадан асып кетуі мүмкін.
Ұсынысқа қосуға болатын әмбебап әрі сенімді пайыз жоқ. Нәтиже жөнелтілім көлеміне, жеткізу шарттарына, кедендік сыныптамаға, шыққан жеріне, баратын жеріне және өнім сипаттамасына байланысты. Пайдалы есепте екі көрсеткіш беріледі:жарамды өнімнің бір килограмына шаққандағы қоймаға дейінгі қор құны және импортты аяқтауға қажетті ақша сомасы.
Есептеуді нақты белгіленген жеткізу нүктесіне негіздеңіз
Баға ұсыныстарын жинамас бұрын соңғы жеткізу нүктесін белгілеңіз. «Қоймаға дейінгі жеткізу» баратын портқа жеткізуді, кеденнен шығаруды немесе қоймаға жеткізуді білдіруі мүмкін. Бұл нүктелерде әлі төленбеген шығындар әртүрлі болады. Сатып алуларды салыстыру үшін бір қабылдау орнына жеткізу ортақ есептеу негізін қамтамасыз етеді.
Негізгі есептеу формуласы:
Қоймаға дейінгі қор құны = тауарлардың таза құны + бұрын қосылмаған тасымалдау мен сақтандыру шығындары + кедендік баж + кедендік ресімдеу және өңдеу шығындары + ішкі жеткізу + тікелей жатқызылатын дайындау шығындары + өтелмейтін салықтар.
Бір килограмға шаққандағы қоймаға дейінгі құн = қоймаға дейінгі қор құны ÷ алынған жарамды таза килограмм саны.
Қолданылатын жеңілдіктер шегерілген шот-фактура сомасын пайдаланып, оның құрамына қандай қызметтер кіретінін анықтаңыз. Мұхит арқылы тасымалдау құнын қамтитын ұсынысқа болжамды теңіз тасымалы ақысын қосу құнды асыра көрсетеді. Ал ұсыныста «тасымалдау ақысы қосылған» делінгендіктен, баратын жердегі терминал алымдарын есепке алмау кері нәтижеге әкеледі.
Бөлгіштің де нақты анықтамасы болуы керек. Өнімнің таза салмағына бөшкелер, қаптар, паллеттер және басқа қаптама кірмейді. Егер жөнелтілімнің бір бөлігі көзделген мақсатта пайдалануға жарамаса, оның жарамды мөлшерге әсерін жеткізуші шот-фактурада көрсеткен салмақтан бөлек көрсетіңіз. Қалыптан тыс шығындарды есепке алу автоматты түрде барлық шығынды қор құнына қосудың орнына қолданыстағы саясатқа сай жүргізілуі керек.
Қосылған алымдарды төленбеген алымдардан бөлек қарастырыңыз
Incoterms жеткізу бойынша маңызды міндеттемелерді, шығындарға жауапкершілікті және тәуекелдің ауысу нүктелерін анықтайды, бірақ қоймаға дейінгі шығындардың толық есебін бермейді. Шартпен бірге көрсетілген орынды және нұсқасын тіркеңіз. Орын көрсетілмеген қысқартылған белгі әртүрлі болжам жасауға жол береді.
Контейнерлік емес жүк жөнелтілімдері үшін баратын жердегі агенттің бағалауы ерекше пайдалы. Негізгі тасымал тарифі төмен болғанымен, жүкті контейнерден шығару, құжаттама, өңдеу және ең төменгі алымдар қомақты болуы мүмкін. Жөнелтілімнің нақты қаптамасы мен өлшемдерін ескере отырып, қоймаға дейінгі бүкіл бағытты салыстырыңыз.
Нақты құрамға қарай бажды анықтаңыз
«Тағамдық бояғыш» сияқты коммерциялық сипаттама тарифті сенімді есептеуге жеткіліксіз. Сыныптама синтетикалық бояғыш заттар, табиғи сығындылар, пигменттер және тасымалдағыштары немесе басқа ингредиенттері бар қоспалар арасында әртүрлі болуы мүмкін. Атауы ұқсас ұнтақ және сұйық өнімдердің құрамы мен кедендік рәсімі де өзгеше болуы ықтимал.
Баратын елдің тарифтік кодын тағайындамас бұрын құрамын, физикалық күйін, қажет болса өндіріс сипаттамасын, мақсатты қолданылуын және растайтын техникалық құжаттарын жинаңыз. CAS нөмірі затты анықтауға көмектеседі, бірақ дайын қоспаның сыныптамасын өздігінен анықтамайды. Жеткізушінің экспорттық коды бастапқы бағдар ретінде жарайды; декларацияны импорттаушы елдің тарифтік кестесі айқындайды.
Жақын санаттағы химиялық өнімдерді бөлек қарастырыңыз. 1,3-Butanediol CAS#107-88-0 сияқты еріткіш үшін өз сыныптамасы мен сипаттамасын тексеру қажет. Оның химиялық сәйкестігі тағамдық мақсатта қолдануға жарамдылығын дәлелдемейді және осы материал үшін алынған баж мөлшерлемесі туралы болжамды тағамдық бояғышқа қолдануға болмайды.
Баж кедендік шығарылған елге де байланысты, ал ол міндетті түрде жөнелтілген елмен бірдей емес. Преференциялық режим қолдану үшін тиісті шығу тегі шарттары орындалып, оны растайтын құжаттар болуы қажет. Қолдану мүмкіндігі әлі анықталмаған жағдайда стандартты баж есебін сақтап, преференциялық үнемді бөлек сценарий ретінде көрсетіңіз.
Адвалорлық тариф үшін: баж = кедендік құн × қолданылатын баж мөлшерлемесі. Егер тарифте бірлікке белгіленген алым, аралас мөлшерлеме немесе қосымша баждар болса, сол құрамдастарды тиісті ережелерге сай есептеңіз.
Кедендік құн жеткізушінің шот-фактурасындағы сомамен әрдайым бірдей болмайды. Баратын елдің ережелеріне сәйкес тасымал, сақтандыру, өндірістік көмек, роялти немесе басқа түзетулер бағалау құрамына кіруі мүмкін. Мөлшерлемені қолданбас бұрын осы негізді анықтаңыз; әйтпесе тарифтің пайыздық көрсеткіші дұрыс болғанымен, баж сомасы қате шығады.
Қор құны мен импортқа қажетті ақшаны бөлек есептеңіз
Өтелетін импорттық ҚҚС немесе соған ұқсас салық, әдетте, өнім құнын тұрақты салыстыруға емес, қажетті ақша сомасына қосылады. Салықты өтеу құқығы тіркеуге, құқықтылыққа, құжаттарға және импорттың нақты схемасына байланысты. Ұсыныста салық өтеледі деп көрсетілсе де, бұл тәртіп құжатпен расталмайынша оны құннан алып тастауға болмайды.
Импорт салығының есептеу базасына да назар аудару қажет. Кейбір жүйелерде салық кедендік құнға баж бен белгіленген қосымша шығындарды қосу арқылы есептеледі. Сондықтан салық мөлшерлемесін тек тауар шот-фактурасының сомасына қолдану кедендік ресімдеу кезінде төленетін соманы төмен көрсетуі мүмкін.
Нарықтық баға немесе баратын жердегі салық мөлшерлемесі туралы болжам жасамай-ақ, шартты кесте айырмашылықты айқын көрсетеді:
Осы анықтамаларды қолданғанда, бір килограмға шаққандағы қоймаға дейінгі қор құны = (G + F + D + H + N) ÷ Q. Сатып алу мен импорттау үдерісіне қажетті жалпы қаражатқа төлем мерзіміне қарай R де кіреді. Жеткізушіге бұрын төленген аванс жалпы сатып алуды қаржыландыру есебінде қалуы керек, бірақ төленбеген кедендік ресімдеу төлемі ретінде қайтадан есептелмеуі тиіс.
Валюта бағамына қатысты болжамдарды нақты көрсетіңіз. Жеткізушіге төлем жасау, кедендік конвертация және бухгалтерлік есепте тану үшін қолданылатын бағамдар әртүрлі болуы мүмкін. Банк алымдары мен хеджирлеу шығындары да коммерциялық салыстыруға әсер етеді, дегенмен олардың бухгалтерлік жіктелуі қор құнынан тыс болуы мүмкін.
Бояғыштарды жарамды бояу тиімділігі бойынша салыстырыңыз
Жеткізілген бір килограмның құны логистика шығындарын салыстыруға көмектеседі, бірақ өндірісте қай бояғыш арзанырақ екенін анықтамайды. Концентрация, стандартталған бояу күші, тасымалдағыш мөлшері және дайын өнімге қажетті мөлшерлеме салыстыру нәтижесін өзгертуі мүмкін.
Сұйылтылған сұйық қоспаның жөнелтілетін салмағына су немесе басқа тасымалдағыш кіреді. Концентрацияланған ұнтақ бояу тиімділігінің бірлігіне шаққандағы тасымал шығынын азайтуы мүмкін, бірақ дисперсия, шаңды бақылау немесе өңдеу бойынша басқа талаптарды тудырады. Екі түрдің ешқайсысы автоматты түрде арзанырақ болмайды.
Техникалық сынақтар нәтижелердің баламалы екенін растаса, мына формуланы пайдаланыңыз:
Дайын өнім бірлігіне шаққандағы бояғыш құны = бір килограмға шаққандағы қоймаға дейінгі құн × дайын өнім бірлігіне арналған расталған дозировка.
Дозировканы бірдей қажетті реңк пен тиісті өңдеу жағдайларында салыстырыңыз. Жылу, қышқылдық, жарықтың әсері және тағамдық матрица өнімділікке ықпал етуі мүмкін. Бір зертханалық әдіспен өлшенген бояу күшінің сипаттамасын басқа әдіспен өлшенген көрсеткішпен автоматты түрде алмастыруға болмайды.
Егер қабылдау талаптары тікелей шығын тудырса, оларды бюджетке қосыңыз. Оларға сәйкестікті немесе құрамды тексеру, ластағыштарды талдау, үлгі алу және баратын ел мен қолдану мақсаты үшін қажетті құжаттарды дайындау кіруі мүмкін. Әр партияны тұрақты босату шығындарын жеткізушіні бір рет біліктілікке бағалау шығындарынан бөлек көрсетіңіз, әйтпесе алғашқы жөнелтілім әрбір қайталама тапсырысқа арналған жаңылыстыратын салыстыру негізіне айналады.
Ортақ шығындарды оларды туындататын факторларға сай бөліңіз
Аралас жөнелтілімдерге бірнеше бөлу ережесі қажет. Баж әрбір өнім желісінің сыныптамасына, кедендік құнына және шығу тегіне қатысты режиміне сай есептелуі керек. Тасымал құнын есептелетін салмаққа немесе көлемге қарай бөлуге болады, ал зертханалық сынақ үшін бөлек шот ұсынылса, оның шығыны тексерілген материалға жатқызылады.
Барлық тасымал шығынын шот-фактура құнына қарай бөлу қымбат әрі ықшам бояғыш көлемді, құны төмен материалмен бірге жөнелтілгенде нәтижені бұрмалауы мүмкін. Ал жөнелтілімге арналған брокердің ең төменгі алымын толығымен салмаққа қарай бөлу бірнеше декларация жолын өңдеудің құнын жасырып қалуы ықтимал. Әр шығынға негізді бөлу әдісін қолданып, салыстырмалы ұсыныстарда оны бірізді сақтаңыз.
Шағын тапсырыстарға ерекше назар аударыңыз, өйткені ең төменгі алымдар аз килограммға бөлінеді. Ірі жөнелтілім бірлік шығындарын азайтуы мүмкін, бірақ үнемді тұтыну көлемімен, қалған жарамдылық мерзімімен, сақтау жағдайларымен және қорларды қаржыландыру қажеттілігімен бірге бағалау керек. Пайдаланылғанға дейін жарамдылық мерзімі аяқталатын материал күтілген сатып алу үнемін бермейді.
Тапсырысты мақұлдамас бұрын белгісіздіктерді көрсетіңіз
Бір ғана дәл көрінетін жалпы сома шешілмеген болжамдарды жасыруы мүмкін. Ағымдағы баға ұсыныстарымен расталған негізгі бағалауды сақтап, нақты белгісіздіктердің қосымша әсерін бөлек көрсетіңіз: баж режимінің өзгеруі, тасымал үстемесі, валюта бағамының ауытқуы немесе тегін сақтау мерзімі аяқталғаннан кейінгі қосымша сақтау шығыны.
Әр өзгерісті есептеу арқылы модельдеңіз. Тасымал құнының өсуі тасымал шығынына да, тасымал қосылған кедендік құнға да әсер етуі мүмкін. Егер баж салық базасына кірсе, оның өсуі импорт салығының төлемін де арттыруы ықтимал. Сақтау кезіндегі кідірістер бөлек өңдеу және қаржыландыру шығындарын тудырады; оларды жалпы тасымал үстемесіне жасыруға болмайды.
Әрбір маңызды болжамға баға ұсынысының күнін, валютасын, жарамдылық мерзімін және құжаттық дереккөзін тіркеңіз. Баратын жердегі анықталмаған алымдарды нөл деп енгізудің орнына, оларды ашық белгілеңіз. Бәсекелес ұсыныстарда бірдей сипаттама, жеткізу нүктесі, салық тәртібі және жарамды мөлшер негізі қолданылғанда ғана салыстыру мақұлдауға дайын болады.
Жөнелтілім келгеннен кейін бағалауларды нақты шот-фактуралармен және босатылған өнім мөлшерімен алмастырыңыз. Әр ауытқудың себебі тасымал, сыныптама, валюта бағамы, кідіріс немесе мөлшер айырмашылығы болғанын тіркеңіз. Мұндай салыстырып тексеру келесі тапсырыс үшін сенімдірек бастапқы дерек береді және жеткізушінің тартымды бағасы жасырып қалған алымдарды анықтайды.
Бүгін бізге сұрауыңызды жіберіңіз